Le TAEG immobilier est l’indicateur de référence pour mesurer le coût réel d’un prêt destiné à financer un logement, bien au-delà du seul taux d’intérêt affiché en vitrine. Là où le taux nominal ne traduit que la rémunération de la banque, le TAEG agrège l’ensemble des frais obligatoires liés à l’obtention et au remboursement de votre financement, ce qui en fait un outil de comparaison fiable. Comprendre sa composition, c’est éviter de retenir une offre sur un chiffre trompeur et savoir repérer les postes qui pèsent vraiment sur le budget d’un ménage. Cet article détaille ce que recouvre précisément cet indicateur, les frais qu’il intègre, les limites posées par le taux d’usure et la manière de l’exploiter pour comparer sereinement plusieurs propositions. Bien maîtrisé, il devient un réflexe de bon sens qui protège votre pouvoir d’achat et sécurise un engagement souvent contracté sur plusieurs décennies, là où une lecture superficielle du seul taux nominal peut coûter cher au fil des années. L’objectif de ce guide est simple: vous donner les clés pour lire une offre avec la rigueur d’un professionnel, sans jargon inutile et sans promesse commerciale.
Ce que recouvre vraiment le TAEG immobilier
Avant de signer une offre de crédit immobilier, il faut comprendre que le TAEG n’est pas un simple taux parmi d’autres, mais le seul chiffre qui exprime le coût total du crédit ramené à un pourcentage annuel. Défini par le Code de la consommation, il découle des lois Scrivener puis de leurs évolutions successives, qui imposent aux établissements prêteurs d’afficher un indicateur harmonisé afin que l’emprunteur puisse comparer les offres sur une base commune. Concrètement, le taux nominal ne rémunère que le capital prêté par la banque, tandis que le TAEG réintègre l’ensemble des frais que vous êtes tenu de payer pour obtenir le prêt et le rembourser jusqu’à son terme. Il apparaît obligatoirement sur l’offre de prêt éditée par la banque, document que vous recevez avant l’acceptation et qui ouvre un délai de réflexion de dix jours propre au financement immobilier. Ce délai vous laisse le temps d’étudier chaque ligne, de vérifier la cohérence entre le taux nominal, le coût de l’assurance et les frais annexes, puis de confronter la proposition à celles d’autres banques. Le TAEG se calcule sur toute la durée du prêt et tient compte du profil d’amortissement, c’est-à-dire de la façon dont le capital se rembourse progressivement au fil des mensualités. En pratique, deux offres affichant un taux nominal identique peuvent présenter des TAEG nettement différents dès lors que l’assurance, la garantie ou les frais de dossier varient d’un établissement à l’autre. C’est précisément pour neutraliser ces écarts que le législateur a rendu son affichage obligatoire, afin que la comparaison porte sur le coût réel et non sur un argument commercial. Retenir qu’il agrège tout, c’est déjà se prémunir contre l’illusion d’un taux d’appel séduisant mais accompagné de frais élevés qui alourdissent la facture finale. Il faut aussi garder à l’esprit que le TAEG exprimé en pourcentage annuel n’a de sens qu’associé à une durée et à un montant précis, car un même taux appliqué sur une période plus longue génère un coût cumulé bien supérieur. Cette lecture combinée du taux, de la durée et du capital emprunté constitue le premier réflexe d’une analyse sérieuse, avant même de comparer les enseignes entre elles. On oublie parfois que le tableau d’amortissement joint à l’offre montre, échéance après échéance, la part d’intérêts et la part de capital, ce qui aide à visualiser l’effort réel demandé au fil du temps. Cette transparence imposée par la loi vaut aussi bien pour un achat de résidence principale que pour un investissement locatif, quelle que soit la banque sollicitée, et constitue une protection précieuse pour le particulier.
À retenir: le TAEG est le seul indicateur qui réunit intérêts, assurance, garantie et frais, ce qui en fait la bonne boussole pour comparer deux crédits immobiliers.
Les frais inclus dans le TAEG d’un crédit immobilier
Le principal poste après les intérêts reste bien souvent l’assurance emprunteur, dont le coût dépend de votre âge, de votre état de santé et de la quotité assurée sur chaque tête. Le TAEG intègre en effet tous les frais dont le paiement conditionne l’octroi du prêt: les intérêts calculés au taux nominal, les frais de dossier facturés par la banque, la prime d’assurance exigée pour couvrir le décès et l’invalidité, ainsi que les frais de garantie, qu’il s’agisse d’une hypothèque, d’un privilège de prêteur de deniers ou d’une caution mutualisée. S’y ajoutent, lorsqu’ils sont imposés, les frais d’expertise ou d’évaluation du bien, les frais de tenue de compte lorsque l’ouverture est obligatoire, et la rémunération d’un courtier dès lors qu’elle est nécessaire pour obtenir le financement. La quotité retenue, par exemple la totalité sur une seule tête ou une répartition entre deux co-emprunteurs, modifie sensiblement la prime et donc le TAEG final. À l’inverse, certains coûts restent hors du TAEG parce qu’ils ne conditionnent pas l’octroi du prêt: les frais de notaire liés à l’acquisition du logement, les éventuelles indemnités de remboursement anticipé, ou encore les pénalités en cas d’incident, qui relèvent d’événements futurs et incertains. Cette frontière explique pourquoi le coût total du crédit affiché par la banque peut différer de la somme réellement décaissée pour devenir propriétaire, taxes et frais d’acte compris. Bien lire cette répartition permet de comprendre où se logent les écarts entre deux propositions et d’identifier le levier de négociation le plus efficace, souvent l’assurance dont le poids se révèle considérable sur une longue durée. Il est également important de distinguer les frais réellement obligatoires de ceux qui restent facultatifs, car seuls les premiers entrent dans le calcul réglementaire de l’indicateur. Un produit d’épargne ou une carte haut de gamme proposés en parallèle du prêt, par exemple, n’ont pas à gonfler le TAEG tant qu’ils ne conditionnent pas l’accord de la banque, ce qui invite à rester vigilant face aux ventes liées. Sur un financement long, un écart de quelques dixièmes de point sur l’assurance ou la garantie se traduit par une différence importante au bout du compte, si bien que le moindre poste mérite d’être examiné avec attention.
| Poste de coût | Intégré au TAEG ? |
|---|---|
| Intérêts au taux nominal | Oui, cœur du calcul |
| Frais de dossier bancaires | Oui |
| Assurance emprunteur exigée | Oui |
| Frais de garantie (hypothèque, caution) | Oui |
| Frais d’évaluation ou de courtage imposés | Oui |
| Frais de notaire liés à l’achat | Non |
| Indemnités de remboursement anticipé | Non |
Attention aux taux d’appel: un taux nominal très bas assorti de frais de dossier élevés ou d’une assurance coûteuse peut aboutir à un TAEG supérieur à celui d’une offre au nominal plus haut, d’où l’intérêt de ne comparer que des TAEG.
TAEG immobilier et taux d’usure, les repères à connaître
Avant d’accepter une offre, il est utile de simuler votre emprunt pour vérifier que le TAEG proposé reste sous le seuil légal fixé par le taux d’usure. Ce taux d’usure correspond au TAEG maximal légal qu’un établissement est autorisé à pratiquer: il est calculé et publié par la Banque de France à partir des taux effectivement pratiqués sur le marché au cours de la période précédente, puis majorés d’un tiers. Son rôle est protecteur: il empêche les prêteurs d’imposer des conditions abusives et garantit qu’aucun emprunteur ne se voie appliquer un coût disproportionné par rapport à la réalité du marché. Les seuils sont révisés à intervalles réguliers, par catégorie de prêt et selon la durée, afin de coller à l’évolution réelle des conditions de financement. Pour l’emprunteur, la conséquence est directe: si le TAEG de votre dossier, assurance et frais compris, dépasse le taux d’usure en vigueur, la banque ne peut légalement pas accorder le prêt tel quel. C’est parfois ce plafond, et non la seule volonté de la banque, qui explique un refus, en particulier lorsque l’assurance pèse lourd sur des profils plus âgés ou présentant un risque de santé. Comprendre ce mécanisme aide à relativiser un refus et à agir sur les bons leviers d’ajustement, par exemple en faisant jouer la concurrence sur l’assurance, en révisant l’apport ou en ajustant la durée pour ramener le TAEG sous le seuil autorisé. Il est utile de rappeler que ce plafond protège l’ensemble des emprunteurs, y compris les profils les plus solides, en fixant une borne claire au-dessus de laquelle aucune offre ne peut être commercialisée. Lorsque le marché se tend, ce mécanisme peut temporairement compliquer l’accès au crédit, ce qui rend d’autant plus précieuse une bonne préparation du dossier et une comparaison attentive des assurances disponibles. Séparer le taux d’intérêt du coût de l’assurance devient alors une stratégie efficace, car une couverture individualisée peut parfois suffire à repasser sous le seuil réglementaire.
Poids relatif indicatif des principaux postes de coût
Comment comparer les offres grâce au TAEG immobilier
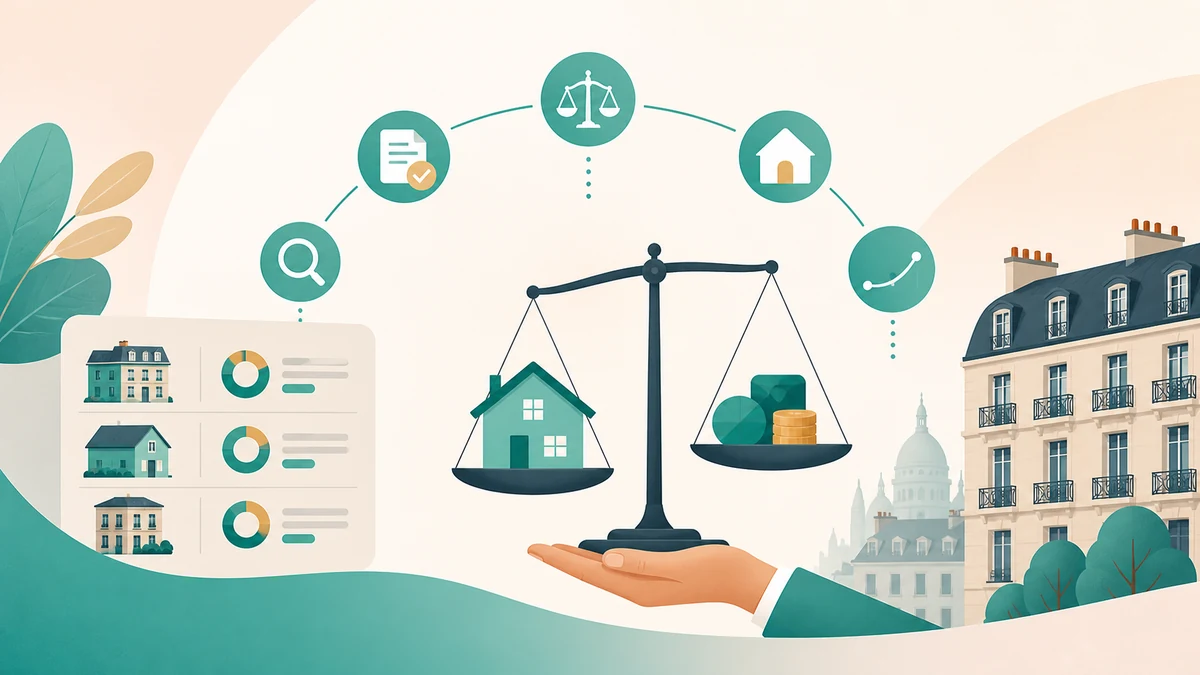
Pour comparer efficacement, la règle d’or consiste à confronter des offres portant sur le même montant et la même durée, faute de quoi les TAEG ne sont plus comparables entre eux. Un taux sur vingt ans et un taux sur vingt-cinq ans ne racontent pas la même histoire, car l’allongement de la durée augmente mécaniquement le coût total même lorsque la mensualité paraît plus douce. Une fois les paramètres alignés, le TAEG devient le juge de paix: à montant et durée égaux, l’offre au TAEG le plus bas est celle qui vous coûte le moins cher, tous frais confondus. Il reste toutefois avisé de regarder aussi le coût total en euros, c’est-à-dire la somme des intérêts, de l’assurance et des frais sur toute la vie du prêt, car ce montant parle souvent plus concrètement qu’un pourcentage. L’assurance mérite une attention particulière: la loi Lemoine autorise désormais à résilier et à changer de contrat à tout moment, ce qui permet de substituer une couverture externe moins chère à celle de la banque et de faire baisser le TAEG réel sur la durée. Pensez également à vérifier les conditions de modularité des échéances, la présence ou non d’indemnités de remboursement anticipé et la possibilité de renégocier plus tard, autant d’éléments qui ne se lisent pas dans le seul taux affiché. En croisant le TAEG, le coût total et ces clauses, vous transformez une décision intimidante en un choix documenté, aligné sur votre capacité de remboursement et sur votre projet de logement. N’hésitez pas non plus à demander à chaque banque le détail chiffré du TAEG, poste par poste, afin de voir précisément d’où proviennent les écarts et d’engager une négociation argumentée. Un dossier soigné, avec un apport cohérent et des comptes tenus sans incident, renforce votre position et vous permet souvent d’obtenir de meilleures conditions sur les frais comme sur le taux. Gardez enfin à l’esprit que le TAEG le plus bas n’est vraiment pertinent que s’il s’accompagne de clauses souples, car un crédit légèrement plus cher mais modulable et sans pénalité peut se révéler plus avantageux si votre situation évolue, notamment en cas de revente, de rachat de crédit ou de remboursement anticipé partiel.