Les garanties professionnelles rassurent la banque au moment où une entreprise sollicite un financement, car elles limitent la perte du prêteur si l’emprunteur ne parvient plus à honorer ses échéances. Comprendre leur logique aide le dirigeant à préparer sereinement son dossier et à discuter d’égal à égal avec son conseiller. Une garantie n’est pas une punition, c’est le prix de la confiance financière accordée à un projet encore incertain. Selon la nature du prêt, le montant demandé et la solidité de la société, l’établissement combine plusieurs sûretés pour couvrir son risque. Cet article détaille les grandes familles de garanties, leur coût, leurs limites et les marges de négociation dont vous disposez réellement.
À quoi servent les garanties professionnelles
Pourquoi la banque réclame une sûreté
Un crédit accordé à une société repose sur une promesse de remboursement étalée dans le temps, période durant laquelle bien des aléas peuvent survenir. Pour financer les crédits professionnels, la banque mobilise l’argent de ses déposants et doit donc se prémunir contre le risque de non paiement. La garantie joue le rôle d’un filet de sécurité: si l’activité s’effondre, le prêteur pourra récupérer tout ou partie des sommes engagées. Cette exigence est d’autant plus forte que l’entreprise est jeune, que son secteur est cyclique ou que le montant sollicité pèse lourd au regard de ses fonds propres. La quotité financée, c’est à dire la part du besoin couverte par le prêt, influence directement le niveau de sûreté attendu. Loin d’être un caprice, la garantie traduit une gestion prudente du risque bancaire, encadrée par les règles prudentielles auxquelles les établissements sont soumis. Le dirigeant a tout intérêt à anticiper cette demande plutôt que de la subir au dernier moment.
Garanties personnelles ou garanties réelles
Le droit distingue deux grandes catégories de sûretés, qu’il est essentiel de ne pas confondre. Une garantie personnelle engage le patrimoine d’une personne, le plus souvent le dirigeant, qui promet de payer à la place de l’entreprise défaillante. Une garantie réelle porte au contraire sur un bien précis, immeuble, matériel ou fonds de commerce, que le prêteur pourra faire vendre pour se rembourser. La première repose sur la surface financière d’un garant, la seconde sur la valeur d’un actif identifié. Dans la pratique, la banque panache souvent les deux afin d’obtenir une couverture solide sans faire peser tout le poids sur un seul élément. Bien saisir cette différence permet au dirigeant de comprendre ce qu’il met réellement en jeu et jusqu’où s’étend son engagement. Chaque type obéit à des règles de formalisme, de coût et de durée qu’il faut examiner avant de signer.
Comment la banque évalue le risque
Avant d’exiger telle ou telle sûreté, l’établissement mène une analyse complète de la demande, où la solidité du projet compte autant que les documents comptables. Le prêteur étudie les bilans, la trésorerie, le carnet de commandes et la cohérence du plan de financement. Il regarde aussi le parcours du dirigeant, sa capacité prouvée à conduire une activité et à traverser les à coups. Plus le dossier inspire confiance, plus la banque accepte d’alléger les garanties demandées, car le risque perçu diminue. À l’inverse, une entreprise fragile ou un secteur exposé conduira à empiler les sûretés complémentaires. C’est pourquoi la qualité de la préparation influe directement sur le niveau d’exigence: un dossier clair, chiffré et honnête désamorce bien des demandes. Le dirigeant garde ainsi une part de maîtrise sur les conditions qui lui seront proposées. Fournir des prévisionnels réalistes, expliquer sa stratégie commerciale et anticiper les questions du conseiller renforcent nettement la confiance accordée au projet.
Les garanties personnelles du dirigeant
La caution personnelle, engagement fréquent
La caution personnelle du dirigeant reste la garantie la plus courante pour un financement d’entreprise, notamment lorsque la société est récente. En se portant caution, le dirigeant s’engage sur son patrimoine personnel à rembourser la dette si l’entreprise ne le fait pas. Cet engagement doit être proportionné aux revenus et aux biens du garant, faute de quoi il peut être contesté. Un dossier solide, appuyé par un business plan chiffré et crédible, aide à limiter l’étendue de la caution réclamée. La loi encadre strictement ce mécanisme, avec des mentions obligatoires et une exigence de proportionnalité destinée à protéger le dirigeant. Il faut lire attentivement la portée de l’acte, sa durée et son plafond avant de signer, car les conséquences peuvent dépasser la vie de l’entreprise. Mieux vaut négocier une caution limitée dans le montant et dans le temps qu’un engagement sans borne.
La garantie mutuelle et les organismes spécialisés
Pour éviter d’engager tout son patrimoine, le dirigeant peut recourir à des organismes de cautionnement qui se portent garants à sa place moyennant une commission. Ces sociétés de garantie mutuelle mutualisent le risque entre de nombreuses entreprises, ce qui rassure la banque tout en allégeant la pression sur le chef d’entreprise. Des dispositifs publics existent aussi pour soutenir l’accès au crédit des petites structures et partager le risque avec les établissements prêteurs. Le recours à une garantie externe a un coût, mais il préserve la sérénité personnelle du dirigeant et de sa famille. Cette solution s’avère particulièrement utile lorsque le patrimoine privé est modeste ou que l’on souhaite le sanctuariser. Il convient de comparer le prix de cette garantie avec l’économie de tranquillité qu’elle procure. Le conseiller peut orienter vers l’organisme le mieux adapté au profil et au secteur d’activité.
Limites et protections du garant
Se porter garant n’est jamais un acte anodin, et la loi prévoit plusieurs garde fous protecteurs pour éviter les engagements ruineux. Le principe de proportionnalité interdit à la banque d’exiger une caution manifestement disproportionnée aux capacités du garant au moment de la signature. Le prêteur a par ailleurs un devoir d’information annuelle sur l’état de la dette garantie, ce qui permet de suivre l’évolution de l’engagement. En cas de difficultés, le garant conserve certains droits et peut, dans des situations définies, contester la mise en oeuvre de la caution. Il reste prudent de ne pas cumuler les engagements personnels au delà du raisonnable, car ils s’additionnent projet après projet. Le conjoint doit également mesurer les conséquences d’un engagement pris sur des biens communs. Prendre le temps de comprendre ces protections, et au besoin de consulter un professionnel du droit, évite bien des déconvenues.
Les garanties réelles sur les actifs
Le nantissement du fonds de commerce
Le nantissement permet d’affecter un bien en garantie sans en perdre l’usage, ce qui le rend précieux pour financer une activité en fonctionnement. Comparer les les types de crédit pro aide à choisir la sûreté la plus cohérente avec la nature du besoin. Le nantissement du fonds de commerce porte sur des éléments incorporels comme la clientèle, l’enseigne ou le droit au bail, qui constituent souvent la vraie valeur de l’entreprise. La banque peut également nantir des parts sociales, un compte titres ou du matériel, selon ce que détient la société. Cette sûreté suppose une inscription sur un registre officiel qui rend la garantie opposable aux tiers. L’entreprise continue d’exploiter le bien pendant toute la durée du prêt, contrairement à un dessaisissement pur et simple. En cas de défaillance, le prêteur pourra faire réaliser l’actif nanti pour se rembourser en priorité.
Repères qualitatifs de couverture recherchée par la banque
L’hypothèque et le gage sur matériel
Lorsqu’un financement porte sur un bien immobilier professionnel, la banque privilégie souvent l’hypothèque, qui grève l’immeuble jusqu’au remboursement complet. Cette sûreté immobilière offre une couverture forte au prêteur, car un local ou un entrepôt conserve généralement une valeur mobilisable. Sa mise en place passe par un acte notarié, ce qui engendre des frais qu’il faut intégrer au plan de financement. Pour les équipements, le gage sur matériel permet d’affecter en garantie une machine ou un véhicule utilitaire tout en continuant à l’exploiter. Le crédit bail constitue une alternative intéressante, puisque le bien financé reste la propriété du bailleur jusqu’à la levée d’option, ce qui limite le besoin d’autres sûretés. Le choix entre ces formules dépend de la nature du bien, de sa durée de vie et du montant en jeu. Un actif durable et facile à revendre rassure davantage qu’un matériel très spécifique ou vite obsolète.
Le privilège de prêteur et les autres sûretés
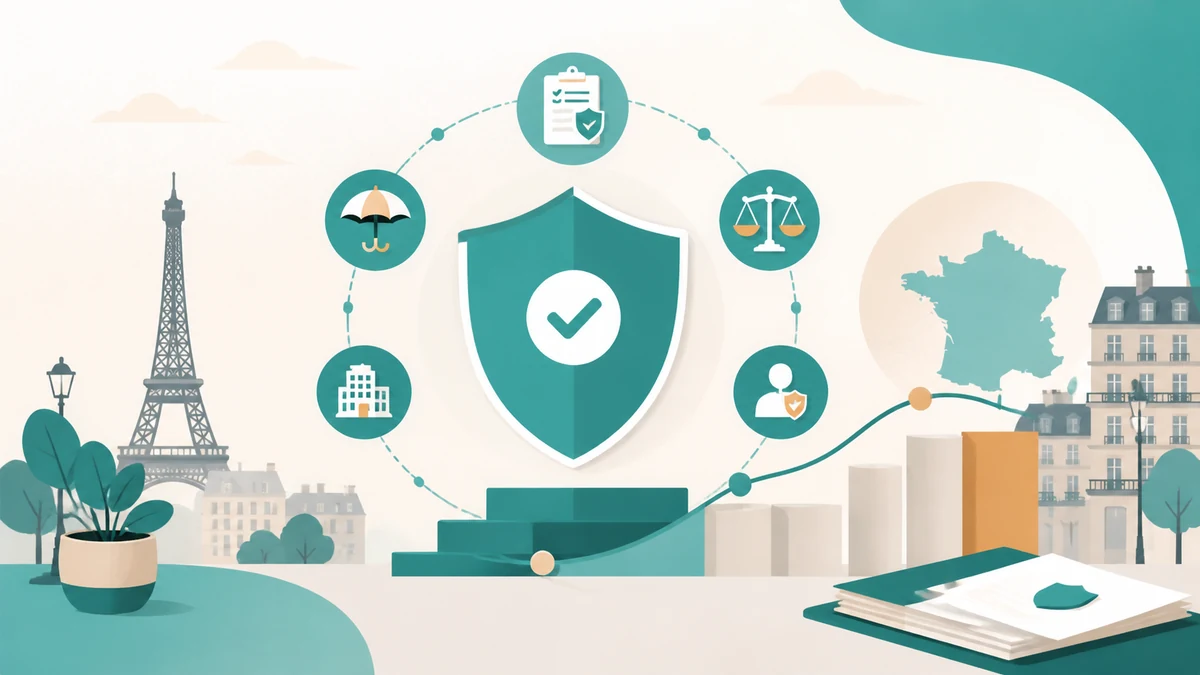
Certains financements bénéficient de sûretés spécifiques qui renforcent la position du prêteur à un coût maîtrisé. Le privilège de prêteur de deniers s’applique par exemple lors de l’achat d’un bien existant et confère un rang prioritaire, souvent moins coûteux qu’une hypothèque classique. La cession de créances professionnelles permet aussi d’apporter en garantie les factures à venir, une solution utile pour les entreprises dont l’activité génère des créances régulières. Le prêteur peut encore demander une délégation d’assurance, notamment une assurance homme clé pour couvrir la disparition d’un dirigeant indispensable. Chaque sûreté présente un équilibre propre entre coût, formalisme et niveau de protection offert à la banque. Le rôle du conseiller consiste à assembler ces briques pour couvrir le risque sans étouffer l’entreprise sous les engagements. Une bonne combinaison évite de mobiliser plus d’actifs que nécessaire, ce qui préserve la capacité future à emprunter à nouveau.
Choisir et négocier ses garanties professionnelles
Adapter la garantie au projet
La bonne garantie est celle qui correspond à la fois à la nature du financement et à la réalité de l’entreprise, sans excès ni fragilité. Financer un bien durable par une sûreté portant sur ce même bien relève du bon sens, tandis qu’un besoin de trésorerie court appelle plutôt une garantie légère. Le dirigeant doit veiller à la durée de la garantie, qui devrait s’aligner sur celle du prêt et non la dépasser inutilement. Aligner l’amortissement du crédit sur la vie économique de l’actif financé évite de payer encore pour un bien déjà usé. Il est aussi préférable de réserver le patrimoine personnel aux cas où aucune autre solution n’existe, afin de protéger la sérénité du foyer. Une garantie surdimensionnée immobilise des actifs qui pourraient servir à de futurs investissements. Réfléchir en amont à cette architecture évite de subir des exigences mal calibrées.
Le coût réel des garanties
Une garantie n’est jamais totalement gratuite, et son coût doit être intégré au plan de financement global du projet. Une hypothèque suppose des frais de notaire et d’inscription, tandis qu’un organisme de cautionnement prélève une commission calculée sur le montant garanti. Ces frais s’ajoutent au TAEG, l’indicateur qui agrège le coût total du crédit et permet de comparer les offres sur une base honnête. Le dirigeant a donc intérêt à raisonner en coût complet plutôt qu’à regarder le seul taux nominal affiché. Une garantie moins chère à la mise en place peut se révéler pénalisante si elle immobilise durablement un actif stratégique. À l’inverse, une commission de cautionnement a un prix visible mais préserve le patrimoine et la souplesse de l’entreprise. Mettre en balance le coût monétaire et le coût en liberté financière éclaire le bon arbitrage.
Négocier et alléger les engagements
Les garanties se négocient, contrairement à une idée répandue, à condition d’arriver avec un dossier clair et argumenté. Un apport personnel significatif, une trésorerie saine et des perspectives crédibles réduisent le risque perçu et donc l’exigence de sûretés. Le dirigeant peut demander une caution limitée dans son montant et sa durée, une clause de revue régulière ou la levée progressive des garanties à mesure que la dette diminue. Faire jouer la concurrence entre plusieurs banques reste un levier puissant pour obtenir des conditions plus mesurées. Il est légitime de discuter le périmètre des actifs engagés et de refuser une couverture manifestement excessive au regard du montant emprunté. Se faire accompagner par un expert comptable ou un courtier spécialisé aide à identifier les marges de manoeuvre et à formuler des contreparties. La négociation des garanties professionnelles fait partie intégrante de la relation bancaire et se prépare avec autant de soin que la demande de prêt elle même. Un dirigeant qui connaît ses actifs, ses marges et ses arguments aborde l’entretien en position de force et obtient presque toujours des conditions plus équilibrées.