L’affacturage est une solution de financement qui permet à une entreprise de céder ses factures clients à un organisme spécialisé afin d’obtenir de la trésorerie sans attendre l’échéance de paiement. Beaucoup de dirigeants découvrent ce mécanisme lorsque les délais de règlement pèsent sur le besoin en fonds de roulement et fragilisent la trésorerie courante du quotidien. Plutôt que de patienter trente, soixante ou quatre vingt dix jours, l’entreprise transforme son poste clients en liquidités quasi immédiates réutilisables aussitôt. Cet article explique de façon concrète en quoi consiste cette technique, comment elle se met réellement en place, ce qu’elle coûte et dans quels cas elle constitue un levier de trésorerie pertinent. L’objectif est de vous aider à comprendre les rouages avant d’envisager un contrat, sans survente ni promesse de résultat, en gardant à l’esprit vos besoins réels.
Comprendre l’affacturage et son principe
Une définition simple de l’affacturage
L’affacturage, aussi appelé factoring, désigne un contrat par lequel une entreprise confie le recouvrement et le financement de ses créances commerciales à un tiers spécialisé, le factor. Ce dernier avance à l’entreprise une part importante du montant des factures dès leur émission, puis se charge d’encaisser le paiement auprès des clients concernés. Cette opération fait partie de la grande famille des crédits professionnels mobilisés par les sociétés pour financer leur activité et leur cycle d’exploitation courant. Contrairement à un prêt classique, l’affacturage ne repose pas sur un capital emprunté mais sur la mobilisation d’un actif déjà existant, à savoir le poste clients. Il s’adresse aussi bien aux TPE qu’aux grandes structures, dès lors qu’elles facturent des clients professionnels avec des délais de paiement significatifs. La logique reste toujours la même, à savoir accélérer l’entrée de trésorerie liée à des ventes déjà réalisées et facturées.
Les acteurs de l’opération
Trois parties interviennent dans une opération d’affacturage, ce qui la distingue nettement d’un financement bilatéral classique. Le premier acteur est l’entreprise adhérente, celle qui cède ses factures pour obtenir du financement et se décharger de la gestion du recouvrement. Le deuxième est le factor, généralement une société de financement ou une filiale spécialisée d’un établissement bancaire, qui avance les fonds et suit les encaissements. Le troisième est le client débiteur, c’est à dire l’entreprise qui a reçu la marchandise ou la prestation et qui devra régler la facture à l’échéance convenue. Le factor analyse la qualité de ce poste clients avant de s’engager, car c’est la solvabilité des débiteurs qui conditionne l’essentiel du risque. Cette relation triangulaire explique pourquoi l’affacturage suppose une confiance réciproque et un examen sérieux des habitudes de paiement de chaque client concerné. En pratique, le factor apprécie autant la dispersion du poste clients que la récurrence des relations commerciales, car un portefeuille équilibré rassure davantage qu’une dépendance à un seul débiteur.
La différence avec l’escompte et le prêt
Il est utile de distinguer l’affacturage d’autres outils de financement du cycle d’exploitation avec lesquels on le confond parfois à tort. L’escompte bancaire porte sur des effets de commerce et repose sur un mécanisme différent, tandis que l’affacturage englobe le financement, la gestion et souvent l’assurance des créances. Le découvert bancaire autorisé constitue une réserve de trésorerie ponctuelle, alors que l’affacturage suit le rythme du chiffre d’affaires et grandit avec lui. Un prêt professionnel, lui, immobilise une dette au bilan sur plusieurs années, ce que l’affacturage évite puisqu’il mobilise un actif circulant déjà présent. Cette souplesse structurelle séduit les entreprises en croissance dont les besoins évoluent chaque mois au gré des commandes. Comprendre ces nuances aide à choisir l’instrument le mieux adapté à une situation précise plutôt que de retenir une solution par simple habitude. Dans bien des cas, ces outils se combinent d’ailleurs, une entreprise pouvant mobiliser l’affacturage pour son poste clients tout en conservant un découvert pour ses décalages ponctuels de trésorerie.
Comment se met en place l’affacturage
Les étapes de la cession de créances
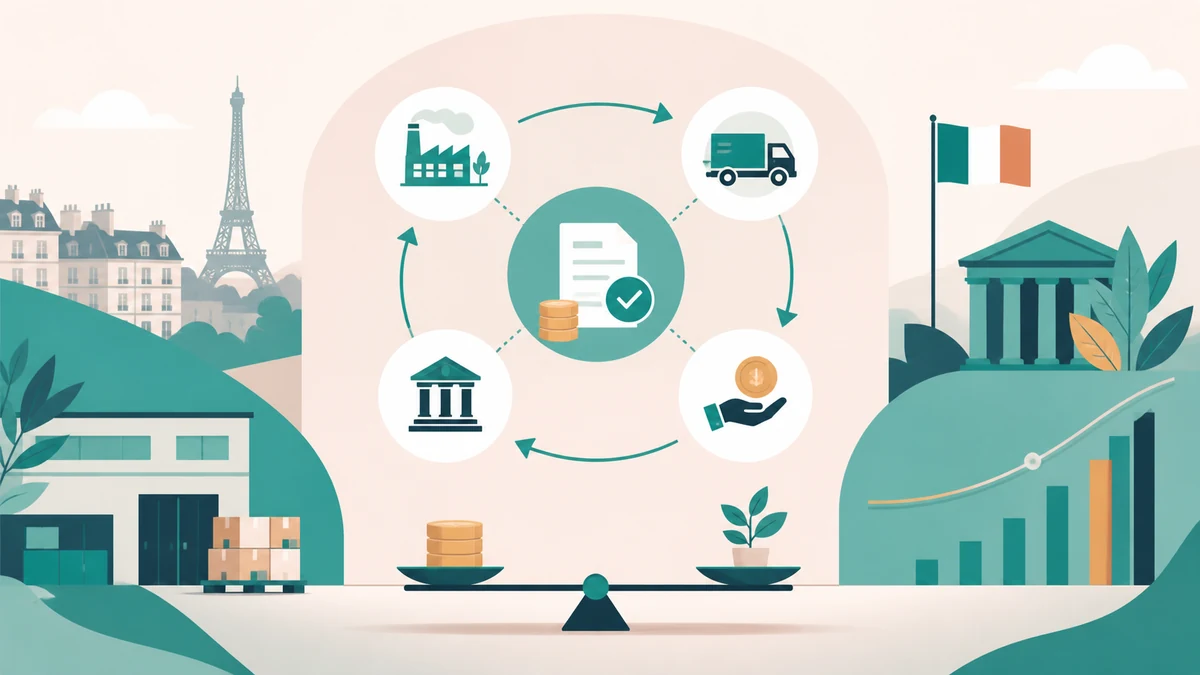
La mise en place d’un contrat d’affacturage suit un déroulé assez balisé qui commence par l’étude du poste clients par le factor. Une fois le contrat signé, l’entreprise transmet ses factures, généralement de façon dématérialisée, et le factor procède au financement d’une quote part convenue sous un délai très court. À la différence du crédit-bail, qui finance un bien d’équipement sur la durée, l’affacturage suit le rythme quotidien de la facturation et se renouvelle à chaque nouvelle vente. Le factor se charge ensuite de relancer les débiteurs et d’encaisser les règlements à leur échéance normale. Lorsque le client paie, le solde restant est reversé à l’entreprise, déduction faite des commissions prévues au contrat. Ce cycle se répète en continu, ce qui transforme l’affacturage en un flux de trésorerie régulier plutôt qu’en une opération ponctuelle et isolée. Ce fonctionnement en boucle permet à l’entreprise de synchroniser ses encaissements avec ses propres échéances, salaires, fournisseurs et charges sociales, ce qui apaise la gestion de ses paiements.
Le compte de garantie
Pour couvrir le risque d’impayés ou de litiges, le factor constitue le plus souvent un fonds de garantie alimenté par une retenue sur les montants financés. Ce compte représente une fraction des créances cédées et fonctionne comme un dépôt de sécurité mobilisable en cas de défaillance d’un débiteur. Il se reconstitue au fil des cessions et se libère progressivement lorsque l’encours diminue ou que le contrat prend fin. Cette retenue explique pourquoi le financement effectivement versé ne correspond jamais à la totalité des factures cédées. Le dirigeant doit intégrer ce paramètre dans ses prévisions de trésorerie afin d’éviter toute mauvaise surprise en fin de mois. Bien comprise, cette mécanique protège autant le factor que l’entreprise contre les défauts de paiement des clients finaux. Le niveau de cette retenue varie selon le profil de risque du portefeuille, si bien qu’un poste clients sain et diversifié tend à réduire le montant immobilisé au fil du temps.
Les documents et garanties demandés
Avant de financer, le factor réunit un ensemble d’éléments destinés à mesurer la fiabilité du poste clients et la régularité de l’activité. Il examine généralement les bilans récents, la balance âgée des clients, les conditions générales de vente et les habitudes de règlement des principaux débiteurs. La qualité des documents commerciaux joue un rôle déterminant, car une facturation claire et opposable facilite grandement le recouvrement. Le factor vérifie aussi l’absence de litiges susceptibles de bloquer un paiement, comme des livraisons contestées ou des avoirs en attente. Certaines clauses de subrogation permettent au factor d’agir légalement à la place de l’entreprise pour encaisser les créances cédées. Un dossier bien préparé accélère la mise en place du contrat et améliore souvent les conditions financières proposées. Prendre le temps d’assainir sa facturation en amont, en corrigeant les mentions manquantes et en soldant les avoirs, constitue donc un investissement rentable avant toute négociation.
Le coût et les différentes formes d’affacturage
La composition du coût
Le coût de l’affacturage se décompose principalement en deux éléments qu’il convient de bien distinguer pour comparer sérieusement les offres. La commission d’affacturage rémunère la gestion, le recouvrement et souvent l’assurance des créances, tandis que la commission de financement rémunère l’avance de trésorerie proprement dite. À l’image de ce que l’on observe pour les types de crédit pro, la lisibilité des frais reste essentielle pour évaluer le prix réel du service. À ces deux postes peuvent s’ajouter des frais de dossier, des minimums annuels ou des coûts liés à des options complémentaires. Le taux appliqué dépend du volume confié, du secteur d’activité et de la qualité globale du poste clients. Un dirigeant avisé demande une simulation détaillée afin de mesurer l’impact sur sa marge plutôt que de s’arrêter au seul taux affiché.
De l’émission de la facture jusqu’à l’encaissement final auprès du client
Les grands types d’affacturage
L’affacturage se décline en plusieurs formules qui répondent à des besoins différents selon la taille et l’organisation de l’entreprise. L’affacturage classique confie au factor la gestion complète du poste clients, y compris les relances et l’encaissement, ce qui soulage nettement les équipes administratives. L’affacturage notifié géré laisse en revanche l’entreprise gérer elle même son recouvrement tout en bénéficiant de l’avance de financement. Le balance factoring traite l’encours de manière globale plutôt que facture par facture, une approche souvent adaptée aux volumes importants. Chaque formule répartit différemment les tâches, le risque et le coût entre les deux parties au contrat. Le choix dépend du niveau d’externalisation souhaité et des ressources internes réellement disponibles pour suivre les clients au quotidien. Une jeune structure sans service comptable dédié privilégiera souvent la gestion déléguée, quand une entreprise déjà organisée pourra ne rechercher que le financement de son encours.
L’affacturage confidentiel et inversé
Deux variantes méritent une attention particulière car elles répondent à des préoccupations très précises des entreprises. L’affacturage confidentiel permet de ne pas informer les clients de la cession des créances, ce qui préserve la relation commerciale et l’image d’autonomie financière de l’entreprise. L’affacturage inversé, ou reverse factoring, part au contraire du donneur d’ordre qui propose à ses fournisseurs d’être payés plus tôt grâce à un factor. Cette approche renforce la solidité de la chaîne d’approvisionnement et sécurise les partenaires stratégiques les plus sensibles. Chacune de ces formules répond à une logique distincte, tantôt centrée sur la discrétion, tantôt sur la relation fournisseurs. Bien identifier son objectif prioritaire aide à retenir la variante la plus cohérente avec sa stratégie et son organisation.
Bien choisir et utiliser l’affacturage
Les avantages pour la trésorerie
Le principal atout de l’affacturage réside dans l’accélération des encaissements, qui apporte une trésorerie plus prévisible et réduit la dépendance aux délais de paiement. En externalisant le recouvrement, l’entreprise libère du temps administratif qu’elle peut réorienter vers son activité productive et commerciale. L’assurance crédit souvent intégrée protège contre le risque d’impayés, un point sensible pour les structures dont quelques clients concentrent le chiffre d’affaires. Le financement évolue avec le volume d’activité, ce qui en fait un outil bien adapté aux phases de croissance rapide. Enfin, l’affacturage n’alourdit pas nécessairement l’endettement au bilan, puisqu’il mobilise un actif circulant déjà existant. Ces bénéfices expliquent son adoption par des entreprises de toutes tailles confrontées à des cycles de paiement longs. Pour une société en plein développement, cette capacité à financer la croissance sans immobiliser de nouveaux emprunts représente un soutien précieux lorsque les commandes augmentent plus vite que les encaissements.
Les limites à connaître
Malgré ses atouts, l’affacturage présente des contraintes qu’il faut peser avec lucidité avant de s’engager dans un contrat. Son coût global peut se révéler supérieur à celui d’un simple crédit de court terme lorsque le volume confié reste modeste. La relation client peut être affectée si les relances du factor manquent de tact, sauf à opter pour une formule confidentielle. Les contrats comportent parfois des engagements de durée, des minimums de chiffre d’affaires ou des pénalités en cas de sortie anticipée. Certains profils de clients, comme les particuliers ou les débiteurs situés à l’étranger, sont moins facilement pris en charge. Une lecture attentive des clauses reste donc indispensable pour éviter des engagements mal calibrés et coûteux à long terme.
Les critères de choix
Choisir une solution d’affacturage suppose de comparer plusieurs paramètres au delà du seul taux affiché par les prestataires du marché. Le dirigeant gagne à examiner le taux de financement effectif, le montant du fonds de garantie, la souplesse du contrat et la qualité du service de recouvrement. La compatibilité avec les outils de facturation et la rapidité de mise à disposition des fonds pèsent également dans la décision finale. Il est prudent de vérifier le périmètre exact de l’assurance crédit ainsi que les modalités de gestion des litiges éventuels. Demander plusieurs propositions et les mettre en regard permet d’objectiver le choix plutôt que de se fier à une seule offre. Une décision éclairée repose sur l’adéquation entre les besoins réels de l’entreprise et les caractéristiques précises du contrat retenu.