Le taux d’usure à la consommation désigne le plafond légal de TAEG au delà duquel un établissement ne peut plus prêter, une borne pensée pour protéger les emprunteurs les plus fragiles. Publié par la Banque de France, il encadre l’ensemble des financements du quotidien, du prêt personnel au crédit renouvelable, et varie selon la nature et le montant emprunté. Comprendre ce mécanisme aide à décrypter une offre, à repérer une proposition anormalement chère et à saisir pourquoi une demande peut être refusée. Cet article détaille sa définition, sa méthode de calcul, les crédits concernés et ses effets très concrets sur votre budget, sans jamais avancer de chiffre que seule la Banque de France est habilitée à publier.
Comprendre le taux d’usure à la consommation
Avant d’entrer dans le détail, il faut situer le taux d’usure conso dans le paysage plus large du crédit consommation, dont il constitue une règle protectrice majeure. Ce seuil n’est pas fixé librement par les banques, mais résulte d’un cadre légal ancien, inscrit dans le Code de la consommation et le Code monétaire et financier. Son objectif est simple, empêcher qu’un prêteur profite de la situation d’un ménage pour lui imposer un coût déraisonnable. Il s’applique à tous les acteurs, banques traditionnelles comme organismes spécialisés, et vaut pour la quasi totalité des crédits accordés aux particuliers. Cette universalité en fait un repère commun, opposable, sur lequel chacun peut s’appuyer pour comparer sereinement les offres du marché.
Une définition simple du taux d’usure
Concrètement, le taux d’usure correspond au TAEG maximum autorisé pour une catégorie de prêt donnée, tous frais compris. Le TAEG, ou taux annuel effectif global, additionne les intérêts, les frais de dossier, le coût d’une assurance exigée et les éventuels frais annexes. Dès lors qu’une offre affiche un TAEG supérieur au seuil en vigueur, elle devient juridiquement usuraire et ne peut être commercialisée. Cette logique protège l’emprunteur d’un empilement de frais qui gonflerait le coût réel bien au dessus du taux nominal annoncé. Elle rappelle aussi qu’un crédit ne se juge jamais sur son seul taux d’intérêt, mais sur son coût total exprimé en TAEG, seule mesure vraiment comparable d’une offre à l’autre.
Le rôle protecteur pour l’emprunteur
L’intérêt premier de ce plafond est de préserver le pouvoir d’achat des ménages face à des propositions abusives. Sans un tel garde fou, un organisme pourrait cibler les profils fragiles, déjà exposés au risque, en leur appliquant des conditions punitives. Le taux d’usure conso agit donc comme une digue collective, indépendante de la négociation individuelle, que nul contrat ne peut contourner. Il participe d’une philosophie de responsabilité, où le crédit reste un outil au service d’un projet et non une source d’endettement incontrôlé. Cette protection s’articule avec d’autres dispositifs, comme le délai de rétractation de quatorze jours, qui laisse à l’emprunteur le temps de revenir sur son engagement.
Un plafond fixé par la Banque de France
C’est la Banque de France qui calcule et publie officiellement les seuils applicables, à intervalles réguliers. Elle observe les taux réellement pratiqués par les établissements sur une période récente, puis en déduit une limite haute selon une règle précise. Cette publication, relayée au Journal officiel, s’impose ensuite à tous les prêteurs jusqu’à la révision suivante. Le fait qu’un organisme public et indépendant fixe ces bornes garantit leur neutralité et leur transparence. Pour connaître le seuil exact du moment, il faut donc se référer aux tableaux officiels de la Banque de France, seuls habilités à faire foi, plutôt qu’à une estimation approximative glanée ici ou là.
Comment se calcule le taux d’usure conso
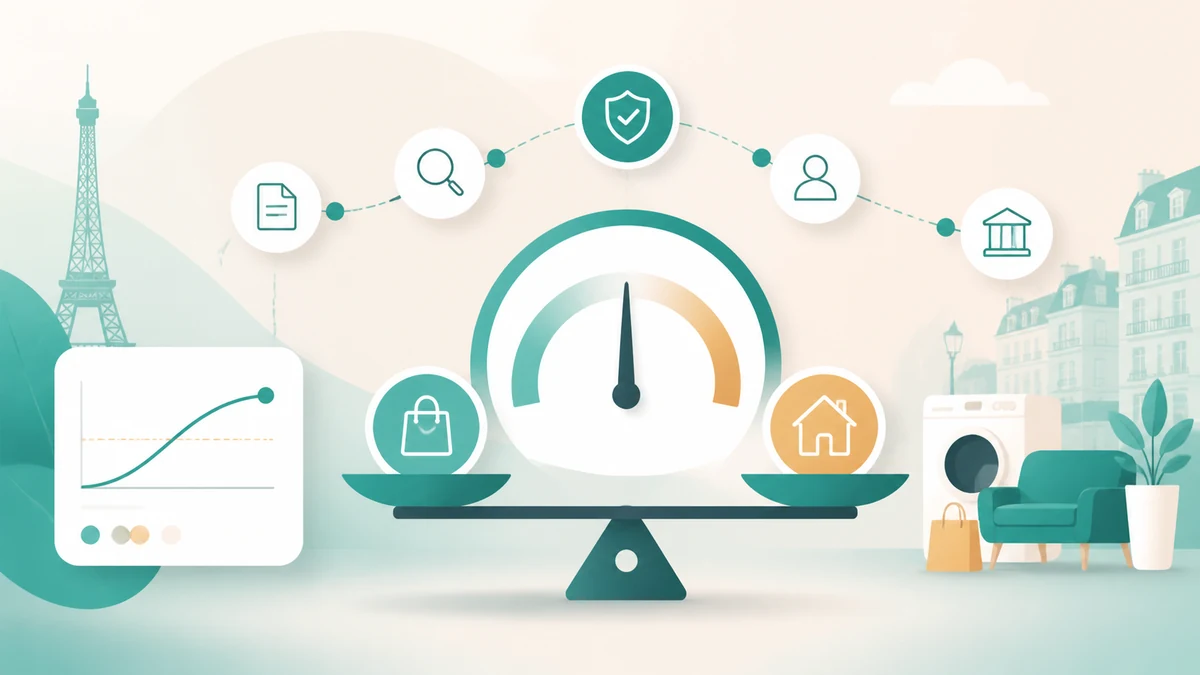
La mécanique de calcul mérite d’être connue, car elle explique pourquoi le seuil évolue et pourquoi il diffère selon les produits, y compris pour un simple micro-crédit de faible montant. Le principe repose sur une observation du marché, suivie d’une majoration encadrée par la loi. Loin d’être arbitraire, cette construction vise à coller à la réalité économique tout en laissant une marge raisonnable aux prêteurs. Elle explique aussi pourquoi les seuils d’un crédit renouvelable, d’un prêt personnel ou d’un découvert ne se ressemblent pas, chaque catégorie ayant son propre niveau de risque et de coût. Comprendre cette méthode évite bien des malentendus lorsqu’une offre paraît chère au premier regard.
| Élément du crédit | Prise en compte dans le TAEG |
|---|---|
| Intérêts du prêt | Oui, socle du calcul |
| Frais de dossier | Oui, intégrés au coût total |
| Assurance emprunteur exigée | Oui, lorsqu’elle conditionne l’offre |
| Frais de garantie obligatoires | Oui, s’ils sont imposés |
| Assurance strictement facultative | Non, si elle reste libre |
| Pénalités de retard éventuelles | Non, hors calcul initial |
La méthode de la majoration d’un tiers
La règle historique consiste à relever d’un tiers le taux effectif moyen constaté sur le trimestre précédent pour chaque catégorie de prêt. Autrement dit, la Banque de France mesure ce que les établissements facturent réellement, puis ajoute cette marge pour définir la limite haute. Ce mécanisme rend le plafond dynamique, puisqu’il monte quand les taux de marché grimpent et redescend lorsqu’ils se détendent. Il évite un seuil figé qui deviendrait vite déconnecté des conditions de financement réelles. Cette indexation sur le marché est la raison pour laquelle aucun chiffre gravé dans le marbre ne peut être avancé ici, seule la publication du moment fait référence.
Le TAEG comme référence de calcul
Tout repose sur le TAEG, car c’est lui, et non le taux nominal, qui est comparé au seuil d’usure. Cet indicateur regroupe l’ensemble des sommes que l’emprunteur devra verser, ce qui en fait la mesure la plus honnête du coût d’un crédit. Un prêt affichant un taux nominal séduisant peut ainsi se révéler proche du plafond une fois l’assurance et les frais réintégrés. C’est pourquoi la loi impose l’affichage du TAEG sur chaque offre, afin de permettre une comparaison loyale entre les prêteurs. Vérifier ce taux global, plutôt que le seul taux d’appel, reste le meilleur réflexe pour évaluer une proposition à sa juste valeur.
Une révision périodique des seuils
Les seuils ne sont pas gravés une fois pour toutes, ils font l’objet d’une actualisation régulière, traditionnellement chaque trimestre. Lors de périodes de forte variation des taux, le rythme de révision peut être resserré afin d’éviter un décalage pénalisant entre le marché et le plafond légal. Cette souplesse a un effet direct sur l’accès au crédit, car un seuil réactualisé plus vite laisse davantage d’offres passer le filtre. Pour l’emprunteur, cela signifie qu’un dossier refusé un trimestre peut redevenir finançable au suivant, sans que sa situation ait changé. Suivre le calendrier des publications officielles aide donc à choisir le bon moment pour déposer une demande.
Le taux d’usure conso se compare toujours au TAEG, coût total inclus, et non au seul taux nominal affiché en vitrine par le prêteur.
Les crédits concernés par le taux d’usure à la consommation
Le plafond ne s’applique pas de façon uniforme, il se décline par familles de produits, ce qu’éclaire utilement un panorama de les types de crédit conso. Chaque catégorie dispose de son propre seuil, calibré selon son montant habituel et son niveau de risque. Un petit crédit de trésorerie, plus coûteux à gérer proportionnellement, tolère ainsi un TAEG plus élevé qu’un prêt de montant important. Cette segmentation explique qu’un même emprunteur puisse voir sa demande acceptée sur un produit et refusée sur un autre. La connaissance de ces catégories permet d’orienter sa recherche vers le financement le mieux adapté à son besoin.
Lecture qualitative du principe, sans valeur chiffrée.
Les prêts personnels et affectés
Le prêt personnel, non affecté à un achat précis, et le crédit affecté, lié à un bien identifié comme une voiture, comptent parmi les financements les plus encadrés. Leurs montants souvent élevés impliquent un seuil d’usure plus bas, car le coût de gestion se dilue sur une somme importante. Un TAEG mesuré, incluant une assurance facultative bien choisie, permet généralement de rester à distance du plafond. C’est sur ce type de crédit que la comparaison des offres se révèle la plus rentable, un écart de quelques dixièmes de point pesant lourd sur la durée. Soigner son dossier et son taux d’endettement, idéalement sous le repère de trente cinq pour cent, améliore nettement les conditions obtenues.
Le crédit renouvelable et le découvert
Le crédit renouvelable et le découvert autorisé figurent parmi les produits aux seuils les plus hauts, en raison de leur souplesse et de leur coût de fonctionnement. Cette tolérance ne doit pas être lue comme un feu vert, car ces formules restent les plus onéreuses du marché sur la durée. Le plafond d’usure y joue un rôle de garde fou d’autant plus utile que les taux y sont naturellement élevés. Un usage ponctuel et vite remboursé limite la casse, tandis qu’une réserve laissée ouverte durablement peut fragiliser un budget. Mieux vaut réserver ces solutions à un besoin de court terme, en surveillant de près le TAEG appliqué mois après mois.
Le micro-crédit et les petits montants
Les petits montants obéissent à une logique particulière, un seuil proportionnellement plus généreux compensant des frais fixes difficiles à amortir. Le micro-crédit social ou personnel s’inscrit dans cette catégorie, avec une vocation d’inclusion assumée pour des publics souvent écartés du crédit classique. Le plafond d’usure y demeure une protection essentielle, empêchant que l’accompagnement se transforme en piège financier. Ces financements de faible ampleur, encadrés et parfois adossés à un suivi social, illustrent l’équilibre recherché entre accès au crédit et prévention du surendettement. Ils rappellent que le seuil s’adapte au réel plutôt que d’imposer une règle unique et aveugle.
Ce que le taux d’usure conso change pour l’emprunteur
Au delà de la théorie, ce plafond a des conséquences très concrètes sur la vie d’un dossier de crédit et sur les décisions du prêteur. Il explique certains refus, oriente le choix du produit et constitue un recours en cas d’abus avéré. Le connaître, c’est se donner les moyens de dialoguer d’égal à égal avec un conseiller, de comprendre une réponse négative et d’y réagir intelligemment. C’est aussi un outil de vigilance face à des offres trop belles pour être honnêtes, dont le coût réel se révèle souvent une fois le TAEG reconstitué. Cette dernière partie traduit le mécanisme en réflexes pratiques et en droits mobilisables.
Reconnaître un taux usuraire
Un taux devient usuraire dès qu’il dépasse le seuil publié pour sa catégorie au moment de l’offre, une frontière objective et vérifiable. Pour la repérer, il suffit de comparer le TAEG proposé au tableau en vigueur de la Banque de France, sans se fier au seul taux nominal. Le délit d’usure est sanctionné par la loi, ce qui rend une telle offre non seulement invalide mais aussi passible de poursuites. Un professionnel sérieux ne franchira jamais cette ligne, mais la vigilance reste de mise face à des montages complexes mêlant frais annexes et assurances coûteuses. Reconstituer soi même le coût total demeure la meilleure parade avant tout engagement.
Les recours en cas de dépassement
Si un contrat s’avère usuraire, l’emprunteur dispose de recours concrets, la sanction consistant classiquement à ramener les sommes trop perçues au niveau légal. Il peut signaler la situation, solliciter un réexamen et, au besoin, saisir les voies de médiation ou judiciaires prévues. Conserver l’ensemble des documents, offre, tableau d’amortissement et décomptes, facilite grandement la démonstration. En cas de difficultés plus larges de remboursement, d’autres dispositifs prennent le relais, comme la commission de surendettement de la Banque de France. Ces protections rappellent que le crédit s’exerce dans un cadre où l’emprunteur n’est jamais totalement démuni face à un abus.
Anticiper un refus lié au plafond
Un refus n’est pas toujours un jugement sur la solvabilité, il peut simplement traduire un TAEG bloqué par le seuil, notamment quand une assurance ou des frais poussent le coût au dessus de la limite. Dans ce cas, plusieurs leviers existent, réduire le montant, ajuster la durée, alléger l’assurance facultative ou attendre une révision favorable des seuils. Présenter un dossier solide, avec un taux d’endettement maîtrisé et des revenus stables, aide le prêteur à proposer un TAEG plus bas. Comparer plusieurs établissements reste enfin déterminant, car chacun applique sa propre grille au sein du même plafond légal. Cette approche méthodique transforme un obstacle apparent en simple ajustement à opérer.