Le regroupement de crédits consiste à réunir plusieurs prêts en un seul, avec une mensualité unique et une durée réajustée. Souvent présenté comme une solution de gestion du budget, il mérite d’être compris dans le détail avant toute décision. Cet article explique le mécanisme, les crédits concernés, les étapes à suivre et les points de vigilance, pour que vous puissiez juger si l’opération correspond vraiment à votre situation. L’objectif n’est pas de vendre une solution miracle, mais de vous donner des repères clairs pour décider en toute connaissance de cause, sans vous laisser guider par la seule promesse d’une mensualité plus légère.
Le regroupement de crédits, comment ça marche ?
Le principe d’un regroupement de crédits repose sur une idée simple, remplacer plusieurs remboursements par un seul. Un établissement rachète vos encours en cours, prêt personnel, crédit renouvelable, parfois une part de crédit immobilier, puis met en place un nouveau financement unique. Cette nouvelle offre relève le plus souvent du crédit consommation lorsque la part immobilière reste minoritaire. La mensualité est recalculée, généralement à la baisse, en contrepartie d’une durée allongée. Le TAEG de l’opération devient alors la donnée de référence pour comparer réellement le coût de l’ensemble.
Une seule mensualité au lieu de plusieurs
L’intérêt immédiat tient à la lisibilité du budget. Au lieu de suivre plusieurs prélèvements à des dates différentes, l’emprunteur ne gère plus qu’une échéance mensuelle. Cette mensualité unique est calibrée pour rester compatible avec les revenus du foyer, ce qui réduit le risque d’incident de paiement. La contrepartie est mécanique, en étalant la dette sur une période plus longue, on paie des intérêts pendant davantage d’années. Le confort de trésorerie est donc réel, mais il se finance par un coût total qui augmente presque toujours. Il faut garder cette logique en tête pour ne pas confondre soulagement immédiat et économie durable. Beaucoup d’emprunteurs recherchent avant tout de l’air dans leur budget mensuel, et c’est un objectif parfaitement légitime, à condition de mesurer précisément ce que cet air respiré aujourd’hui coûtera demain.
Une durée rallongée, un coût réévalué
Allonger la durée fait baisser l’échéance, mais gonfle la somme des intérêts. C’est le cœur de l’amortissement, plus le capital reste longtemps dû, plus il coûte. Un coût total plus élevé n’est pas forcément un mauvais choix si la baisse de mensualité évite un surendettement ou libère de la capacité pour un projet prioritaire. Il faut simplement l’assumer en connaissance de cause. Comparer le TAEG et le montant total dû avant et après reste la seule façon honnête de mesurer ce que l’on gagne et ce que l’on perd dans l’opération.
Avec ou sans garantie
Le regroupement peut être accordé sans garantie particulière quand il ne porte que sur des crédits à la consommation. Dès qu’une part immobilière importante entre dans l’opération, l’établissement peut exiger une garantie hypothécaire ou un nantissement. Cette sûreté rassure le prêteur mais engage un bien, ce qui n’est pas neutre. La présence d’une garantie modifie aussi les frais, avec des frais de notaire éventuels et un délai de mise en place plus long. Le choix entre formule avec ou sans garantie dépend surtout de la nature et du montant des dettes réunies. En règle générale, plus la somme regroupée est importante et plus la présence d’un actif immobilier pèse dans le dossier, plus la piste d’une garantie réelle devient probable, avec les frais et les délais que cela suppose.
Les crédits concernés par un regroupement de crédits
Presque tous les crédits à la consommation peuvent entrer dans un regroupement, du prêt personnel au crédit renouvelable en passant par le financement auto. Les dettes diverses, découvert autorisé, dettes familiales ou fiscales, sont parfois intégrées elles aussi selon le dossier. Comme pour tout nouveau crédit, l’offre reste soumise au délai de rétractation de quatorze jours, un garde-fou utile pour revenir en arrière sans justification. La part immobilière peut aussi être incluse, mais son poids détermine si l’opération reste un regroupement de type consommation ou bascule vers un regroupement hypothécaire.
| Type de crédit | Prise en compte dans le regroupement |
|---|---|
| Prêt personnel | Intégré facilement, capital restant dû repris tel quel |
| Crédit renouvelable | Regroupé en priorité, car le taux d’origine est souvent très élevé |
| Crédit auto ou travaux | Repris selon le capital restant dû au moment du rachat |
| Découvert et dettes diverses | Parfois inclus selon l’analyse du dossier par le prêteur |
| Part de crédit immobilier | Possible, fait basculer vers une opération hypothécaire si majoritaire |
Les crédits renouvelables en première ligne
Les crédits renouvelables sont souvent les premiers visés, car leur taux figure parmi les plus élevés du marché, proche du taux d’usure. Les regrouper permet de remplacer un taux très élevé par un taux unique généralement plus bas. C’est fréquemment sur ces encours que le regroupement prend tout son sens, car la mensualité d’un crédit renouvelable pèse lourd et se reconstitue à chaque utilisation. En les soldant, on met fin à cette réserve d’argent qui entretient l’endettement. Encore faut-il ne pas rouvrir de nouvelles réserves aussitôt après, sous peine d’annuler le bénéfice obtenu. C’est souvent sur ce type de dette que l’écart de taux justifie à lui seul l’opération, à condition d’adopter ensuite une discipline de dépense qui évite de reconstituer les mêmes lignes coûteuses.
Prêts personnels, auto et travaux
Les prêts personnels et les crédits affectés, auto ou travaux, se regroupent sans difficulté particulière tant qu’ils sont à la consommation. L’établissement rachète le capital restant dû et l’intègre au nouveau financement. Ces crédits ont souvent un taux plus modéré que le renouvelable, si bien que leur regroupement apporte surtout de la simplicité de gestion plutôt qu’une grosse économie de taux. Il reste pertinent quand ils s’ajoutent à d’autres dettes plus coûteuses. Chaque ligne reprise doit être vérifiée, car solder un crédit peu cher pour l’étaler longtemps peut au contraire renchérir son coût final.
Dettes diverses et part immobilière
Au delà des crédits classiques, certaines dettes diverses peuvent être intégrées, découvert bancaire, arriérés de charges, dettes fiscales ou familiales, selon la politique du prêteur. Lorsqu’une part immobilière est ajoutée, sa proportion dans le total détermine la nature juridique de l’opération. En dessous d’un certain seuil, le regroupement reste un crédit à la consommation, avec ses protections propres. Au dessus, il devient un regroupement hypothécaire, soumis aux règles du crédit immobilier, dont le délai de réflexion de dix jours. Bien identifier cette bascule évite les mauvaises surprises sur les frais et les délais. La nature de l’opération conditionne aussi la protection légale applicable, les règles du crédit à la consommation et celles du crédit immobilier ne se recoupant pas entièrement, il vaut donc mieux savoir à l’avance dans quel cadre on se situe.
Les étapes d’un regroupement de crédits
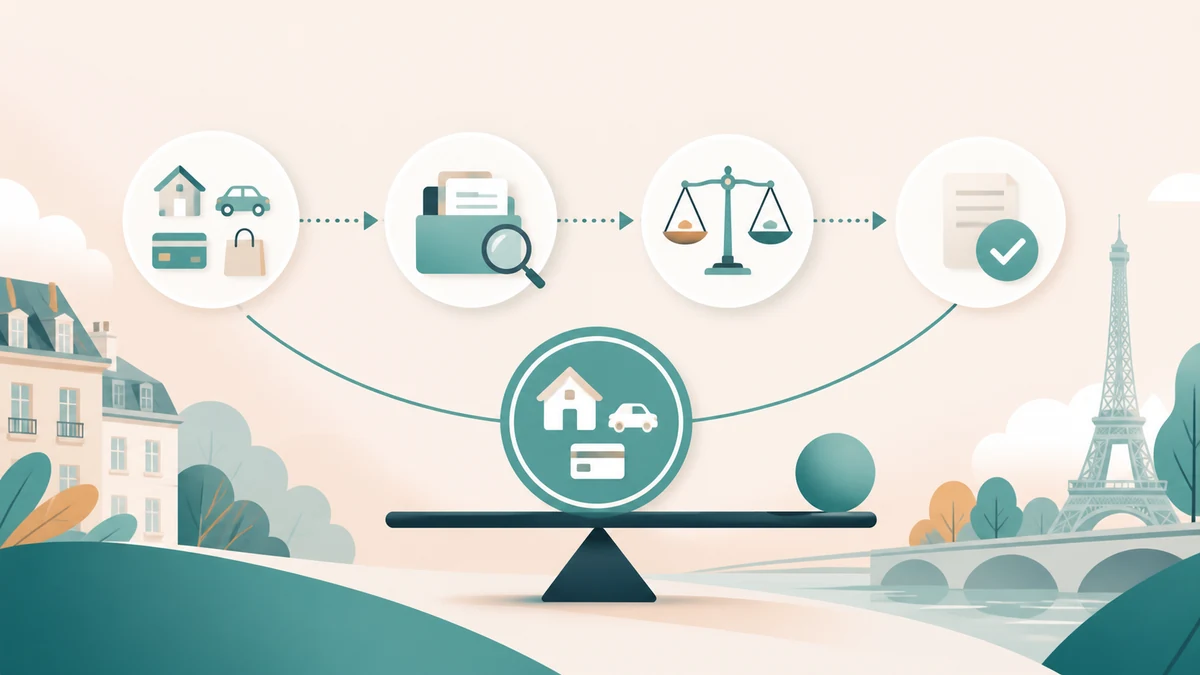
Monter un regroupement de crédits suit un cheminement assez balisé, de la première simulation à la mise en place effective. Tout commence par un état des lieux précis de vos encours, ce qui suppose de bien connaître les types de crédit conso détenus et leur capital restant dû. Vient ensuite l’étude du dossier par l’établissement, qui vérifie la capacité de remboursement et le taux d’endettement du foyer. Chaque étape a ses délais et ses documents, mieux vaut les anticiper pour éviter que le dossier ne traîne en longueur.
Effet type d’un regroupement de crédits sur deux indicateurs clés.
Le bilan et la simulation
La première étape consiste à rassembler tous vos crédits, tableaux d’amortissement, mensualités et capital restant dû. À partir de ce bilan, une simulation personnalisée estime la nouvelle mensualité possible et la durée associée. C’est le moment de définir votre objectif réel, faire baisser l’échéance, réduire le coût total ou dégager une trésorerie pour un projet. Une bonne simulation chiffrée compare toujours la situation actuelle et la situation projetée, mensualité, durée, TAEG et montant total dû. Sans cette comparaison rigoureuse, impossible de savoir si l’opération est vraiment avantageuse pour vous. Prendre le temps de poser ces éléments côte à côte, idéalement par écrit, transforme une décision intuitive en choix raisonné, ce qui change beaucoup la qualité de l’arbitrage final.
L’étude et l’accord de principe
L’établissement analyse ensuite votre solvabilité, revenus, charges, historique bancaire et éventuelle inscription au FICP. Il vérifie que la nouvelle mensualité respecte un taux d’endettement raisonnable, la référence des trente cinq pour cent servant souvent de repère prudentiel. Si le dossier convient, un accord de principe est émis, suivi d’une offre de prêt en bonne et due forme. Cet accord n’a rien de définitif tant que l’offre n’est pas éditée et acceptée. Les pièces justificatives demandées, bulletins de salaire, avis d’imposition, relevés, doivent être fournies complètes pour ne pas retarder l’instruction du dossier. Un dossier soigné, sans trou ni incohérence apparente, se traite plus vite et rassure l’analyste, alors qu’un envoi partiel multiplie les allers-retours et allonge inutilement le délai avant la décision.
L’offre, le déblocage et le rachat
Une fois l’offre reçue, vous disposez d’un délai légal pour l’accepter, sans précipitation. Après acceptation et expiration du délai de rétractation, les fonds sont débloqués et l’établissement solde directement vos anciens crédits auprès des prêteurs d’origine. C’est lui qui verse les capitaux restants dus, vous n’avez pas à gérer chaque remboursement un par un. La nouvelle mensualité unique démarre alors le mois suivant, selon l’échéancier prévu. Conservez les justificatifs de solde de chaque ancien crédit, ils prouvent que les lignes précédentes sont bien clôturées.
Bien préparer son regroupement de crédits
Réussir un regroupement de crédits tient moins au produit qu’à la préparation et à la lucidité de l’emprunteur. Avant de signer, il faut mesurer le coût total réel de l’opération, pas seulement la baisse de mensualité affichée. Comparer plusieurs offres, lire les frais annexes et vérifier l’absence de produits ajoutés inutiles fait souvent la différence. Un regroupement bien pensé assainit durablement le budget, un regroupement subi ne fait que repousser le problème en l’alourdissant un peu plus chaque année.
Comparer le coût total, pas seulement la mensualité
La mensualité plus basse est l’argument le plus visible, mais elle peut masquer un coût global plus lourd. Le bon réflexe est de regarder le TAEG, la durée et le montant total dû, ces trois chiffres racontent la vérité de l’offre. Deux propositions à mensualité identique peuvent cacher des coûts très différents selon la durée retenue. Mettre en concurrence plusieurs établissements et demander des simulations comparables permet de ne pas se laisser guider par la seule échéance mensuelle. Une baisse de mensualité spectaculaire ne dit rien, à elle seule, du coût final de l’opération. Un conseil simple consiste à toujours ramener la comparaison au montant total remboursé sur la durée, car ce chiffre unique résume mieux qu’aucun autre l’effort réel demandé à votre budget.
Surveiller les frais annexes
Un regroupement s’accompagne de frais divers qu’il faut chiffrer, frais de dossier, éventuels frais de garantie ou de notaire, coût d’une assurance emprunteur. Les indemnités de remboursement anticipé des anciens crédits peuvent aussi s’appliquer et doivent être intégrées au calcul global. Certains montages ajoutent des produits facultatifs, assurance renforcée ou services annexes, qui gonflent la facture sans toujours être utiles. Rien n’oblige à souscrire ce qui n’est pas légalement exigé. Passer chaque ligne de frais au crible évite de transformer une bonne idée en opération coûteuse.
Éviter de reconstituer de la dette
Le principal risque après un regroupement est de recréer de l’endettement une fois la trésorerie retrouvée. Solder ses crédits renouvelables ne sert à rien si l’on rouvre aussitôt des réserves d’argent. La réussite passe par un changement d’habitudes, un budget suivi et, si besoin, un accompagnement adapté. En cas de difficultés persistantes, des dispositifs existent, du droit au compte à la commission de surendettement de la Banque de France, mieux vaut les solliciter tôt. Un regroupement est un outil, pas une baguette magique, il ne produit d’effet durable que soutenu par une gestion assainie.