
Le microcrédit professionnel désigne un financement de faible montant destiné aux personnes qui veulent créer, reprendre ou consolider une activité mais que les banques classiques écartent, faute de garanties ou d’un historique suffisant. Conçu comme un levier d’inclusion économique, il ne se limite jamais à un simple versement d’argent, car il s’accompagne presque toujours d’un suivi humain qui aide le porteur de projet à mûrir son idée. Il répond à une réalité tenace, celle de milliers de personnes motivées qui butent sur le manque d’apport plutôt que sur la qualité de leur projet. Cet article explique posément ce que recouvre ce dispositif, les profils qu’il vise en priorité et la manière de préparer une demande réaliste et sereine.
Comprendre le microcrédit professionnel
Une définition accessible du dispositif
Le microcrédit professionnel est un prêt de faible montant, pensé pour financer le lancement ou le développement d’une activité indépendante lorsque le circuit bancaire habituel reste fermé. Il appartient à la grande famille des crédits professionnels, mais il s’en distingue par sa vocation sociale, puisqu’il cible d’abord les personnes fragilisées ou éloignées de l’emploi. Son principe est simple, prêter une somme modeste à quelqu’un dont le projet tient debout mais qui ne coche pas toutes les cases exigées par une agence. Le remboursement s’étale sur une durée courte, avec des mensualités calibrées pour rester supportables au regard des premières recettes. Derrière l’outil financier se cache une intention claire, permettre à une personne de créer son propre emploi plutôt que de subir un chômage durable. On parle donc d’un dispositif d’amorçage, utile là où le doute d’un banquier prive un porteur de projet de sa chance. Il ne remplace pas l’épargne ni les aides publiques, mais il complète utilement les ressources déjà réunies par le créateur pour franchir le premier obstacle.
Les montants et durées habituels
Les sommes concernées restent volontairement limitées et progressives, car l’objectif n’est pas de financer une lourde immobilisation mais de couvrir un premier besoin concret. Un microcrédit professionnel sert souvent à acheter un véhicule utilitaire, un stock de départ, un peu de matériel ou à constituer une trésorerie de démarrage. La durée de remboursement s’étend généralement sur quelques années, ce qui donne au projet le temps de générer ses premières marges avant les échéances les plus lourdes. Le TAEG appliqué reste encadré et transparent, sans frais cachés, afin que l’emprunteur mesure exactement le coût de son engagement. Cette sobriété volontaire protège la personne accompagnée, car un crédit trop ambitieux fragiliserait une activité encore fragile. La logique de proportionnalité guide donc chaque décision, du montant accordé jusqu’au rythme des remboursements.
La différence avec le crédit bancaire classique
Là où une banque évalue surtout des garanties et des ratios, le microcrédit professionnel s’intéresse d’abord à la personne, à son sérieux et à la cohérence de son projet. Le prêteur ne se contente pas d’un scoring automatique, il prend le temps d’un entretien approfondi pour comprendre le parcours et les motivations du candidat. Cette approche humaine explique pourquoi des profils refusés ailleurs trouvent ici une écoute et parfois une solution adaptée. Le taux d’endettement reste examiné avec attention, dans l’esprit du seuil de référence proche de trente-cinq pour cent retenu par le HCSF, mais l’analyse laisse une place au bon sens. Le lien de confiance qui se crée compense en partie l’absence de garanties matérielles solides. Ce n’est donc pas un crédit au rabais, mais un crédit pensé autrement, où l’accompagnement fait office de sécurité complémentaire pour les deux parties.
À qui s’adresse le microcrédit professionnel
Les créateurs et repreneurs écartés du crédit
Le microcrédit professionnel vise en priorité les créateurs d’entreprise qui portent un projet solide mais que leur banque juge trop risqué, souvent par manque d’apport personnel. On y retrouve des demandeurs d’emploi, des bénéficiaires de minima sociaux ou des personnes en reconversion qui veulent transformer un savoir-faire en activité rémunératrice. Ces profils se heurtent régulièrement à une avance de trésorerie qu’aucune enseigne ne veut couvrir, quand un simple découvert professionnel leur reste inaccessible. Le dispositif répond aussi aux repreneurs de petites structures, boutiques ou services de proximité, dont la reprise achoppe sur un besoin de financement modeste. Ce qui compte, c’est la viabilité du projet et la capacité de la personne à s’investir durablement, pas son passé bancaire. Le microcrédit rouvre ainsi une porte que le refus initial semblait avoir définitivement fermée.
Les travailleurs indépendants et microentrepreneurs
Les travailleurs indépendants, artisans, commerçants ambulants et microentrepreneurs figurent parmi les publics les plus concernés par ce type de financement. Leur activité génère souvent des revenus irréguliers, ce qui complique l’obtention d’un prêt classique malgré un carnet de commandes réel. Un chauffeur qui doit remplacer son véhicule, une couturière qui veut acheter une machine ou un vendeur sur les marchés qui manque de trésorerie trouvent ici une réponse à leur taille. Le microcrédit professionnel épouse la réalité du terrain, avec des montants ajustés à des besoins précis et immédiats. Il évite ainsi que l’indépendant ne renonce à une commande faute d’un investissement pourtant modeste. Cette souplesse convient particulièrement aux activités saisonnières, dont les pics de dépenses précèdent les recettes. En sécurisant un maillon fragile de la trésorerie, le prêt aide l’indépendant à tenir son cap sans s’endetter au-delà du raisonnable.
Les structures de l’économie sociale et solidaire
Au-delà des personnes physiques, certaines petites structures collectives peuvent aussi trouver dans ce dispositif un appui bienvenu pour amorcer leur activité. Associations employeuses, ateliers d’insertion et jeunes coopératives portent des projets utiles mais disposent rarement des fonds propres exigés par les financeurs habituels. Le microcrédit leur offre un premier levier pour équiper un local, salarier une première personne ou lancer un service local attendu. L’enjeu reste le même que pour un indépendant, prouver que le modèle économique tient et que les remboursements resteront soutenables. La dimension humaine du projet pèse fortement dans la décision, car ces structures créent souvent de l’emploi non délocalisable. Le prêteur mesure alors l’impact social autant que la rentabilité brute. Ce regard élargi distingue le microcrédit d’un financement purement comptable et le rapproche d’un véritable outil de développement des territoires. Les réseaux qui l’instruisent connaissent bien ces réalités locales, ce qui leur permet d’apprécier avec justesse la portée concrète de chaque initiative.
Comment obtenir un microcrédit professionnel
S’adresser à un réseau accompagnant
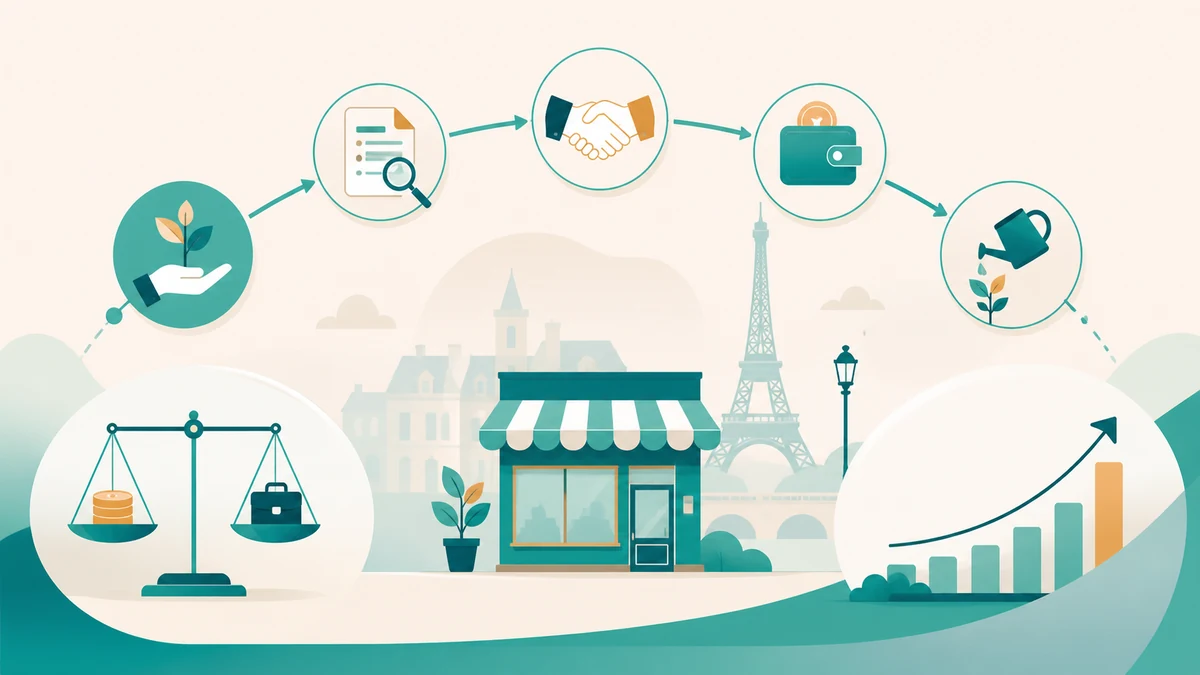
La première étape consiste à identifier le bon interlocuteur, car le microcrédit professionnel passe rarement par le guichet d’une grande banque. Des réseaux spécialisés dans l’accompagnement à la création instruisent les demandes et orientent chaque porteur selon la nature de son projet. Comparer ces circuits avec les types de crédit pro aide à choisir la solution la plus adaptée à sa situation réelle. Le premier contact prend souvent la forme d’un rendez-vous où l’on expose son idée, ses besoins chiffrés et son horizon de remboursement. Cet échange n’a rien d’un examen intimidant, il vise surtout à vérifier la cohérence du projet et à repérer les points à consolider. Se tromper d’interlocuteur fait perdre un temps précieux, d’où l’intérêt de cibler d’emblée une structure dédiée au microcrédit et non un financement classique.
Quatre étapes indicatives, du premier contact au suivi
Constituer un dossier solide
Un dossier convaincant repose sur un plan de financement clair, qui distingue les dépenses de démarrage des besoins de trésorerie courante. Le porteur détaille son marché, ses clients potentiels, ses prix et ses charges, afin de démontrer que l’activité peut réellement dégager de quoi rembourser. Des devis précis pour le matériel ou le véhicule renforcent la crédibilité, car ils remplacent les estimations vagues par des montants tangibles. Le prêteur cherche avant tout une projection réaliste, ni trop pessimiste ni exagérément optimiste, qui prouve la maîtrise du sujet. Un budget prévisionnel honnête, même modeste, inspire davantage confiance qu’une promesse de croissance spectaculaire. Il vaut mieux annoncer un démarrage prudent puis dépasser ses objectifs que l’inverse. Ce travail de préparation, loin d’être une formalité, aide surtout le futur entrepreneur à clarifier sa propre stratégie avant de se lancer pour de bon.
L’accompagnement, une contrepartie clé
Le microcrédit professionnel ne se résume jamais à un versement, il s’accompagne d’un suivi personnalisé qui fait partie intégrante du dispositif. Un référent aide à ajuster le prévisionnel, à résoudre les premières difficultés de gestion et à éviter les erreurs classiques du démarrage. Cet appui gratuit constitue une vraie valeur ajoutée, car il réduit sensiblement le risque d’échec dans les mois les plus délicats. Accepter ce cadre suppose une implication réelle du porteur, qui doit jouer le jeu des rendez-vous et de la transparence. Le suivi permet aussi de réagir vite en cas de coup dur, en réaménageant une échéance plutôt qu’en laissant la situation se dégrader. Cette relation dans la durée distingue nettement le microcrédit d’un prêt anonyme. En liant argent et conseil, le dispositif protège autant l’emprunteur que le prêteur et augmente les chances de voir l’activité s’installer durablement.
Bien utiliser son microcrédit professionnel
Financer les bons postes de dépense
Un microcrédit professionnel donne son plein effet lorsqu’il finance des postes réellement productifs, c’est-à-dire ceux qui génèrent ou sécurisent du chiffre d’affaires. Acheter l’outil qui manque, constituer un stock qui se vendra vite ou disposer d’une trésorerie de sécurité relève de cette logique vertueuse. À l’inverse, mobiliser le prêt pour des dépenses de confort ou reporter indéfiniment un investissement clé affaiblit le projet dès le départ. Hiérarchiser les besoins évite de disperser une somme par nature limitée et d’en tirer un rendement médiocre. Chaque euro emprunté doit pouvoir se justifier par un gain concret, une commande honorée ou un temps gagné. Cette discipline, un peu austère au premier abord, protège la rentabilité naissante de l’activité. Elle habitue surtout l’entrepreneur à raisonner en priorités, réflexe précieux bien au-delà du remboursement de ce premier prêt.
Anticiper le remboursement
Rembourser sereinement suppose d’avoir calibré les mensualités sur une capacité réelle, mesurée sur les premières recettes et non sur des espoirs. Mettre de côté une petite réserve dès les premiers encaissements permet d’absorber un mois creux sans manquer une échéance. Le suivi d’accompagnement aide à surveiller ces indicateurs et à réagir avant qu’un simple retard ne se transforme en spirale. Respecter ses engagements construit une histoire de crédit positive, atout majeur pour convaincre un financeur lors d’un futur besoin plus important. À l’inverse, un incident non anticipé peut conduire à un fichage au FICP et compliquer durablement l’accès au financement. Mieux vaut donc signaler très tôt une difficulté passagère, car un réaménagement reste presque toujours possible quand le dialogue est maintenu. La régularité des remboursements devient ainsi le meilleur argument de l’entrepreneur pour la suite de son parcours.
Préparer la suite du financement
Le microcrédit professionnel joue souvent le rôle d’un tremplin, une première marche qui prépare l’accès à des financements plus ambitieux. Une activité qui rembourse régulièrement et qui grandit prouve sa solidité, ce qui rassure ensuite les banques longtemps réticentes. Le moment venu, l’entrepreneur peut viser un prêt classique, un crédit d’équipement ou une ligne de trésorerie mieux dimensionnée. Conserver des comptes propres, des justificatifs à jour et un prévisionnel actualisé facilite grandement cette montée en puissance. Le référent d’accompagnement reste souvent de bon conseil pour choisir le bon moment et le bon outil. Cette continuité transforme un dépannage initial en véritable stratégie de développement échelonnée. En bâtissant patiemment sa crédibilité, le porteur de projet passe du statut d’emprunteur fragile à celui d’un partenaire que les financeurs considèrent enfin avec sérieux.